Când folosești borderoul de achiziție
Borderoul de achiziție (cod 14-4-13, OMFP nr. 2.634/2015) este documentul pentru bunurile cumpărate de la persoane fizice — de exemplu marfă second-hand, obiecte sau materiale aduse la magazin de clienți care nu emit factură. Normele spun că îl întocmește persoana care face aprovizionarea, „în momentul achiziției” (Anexa nr. 2, cod 14-4-13).
Pentru produse agricole cumpărate de la producători agricoli persoane fizice, regula e alta: Legea nr. 145/2014 cere carnetul de comercializare și interzice borderoul 14-4-13/b „de la producători individuali” (Legea nr. 145/2014, art. 10 și art. 20).
Preferi hârtia? Descarcă formularul necompletat (PDF, A4 sau A5) din generatorul de mai sus.
Cum se completează modelul 14-4-13
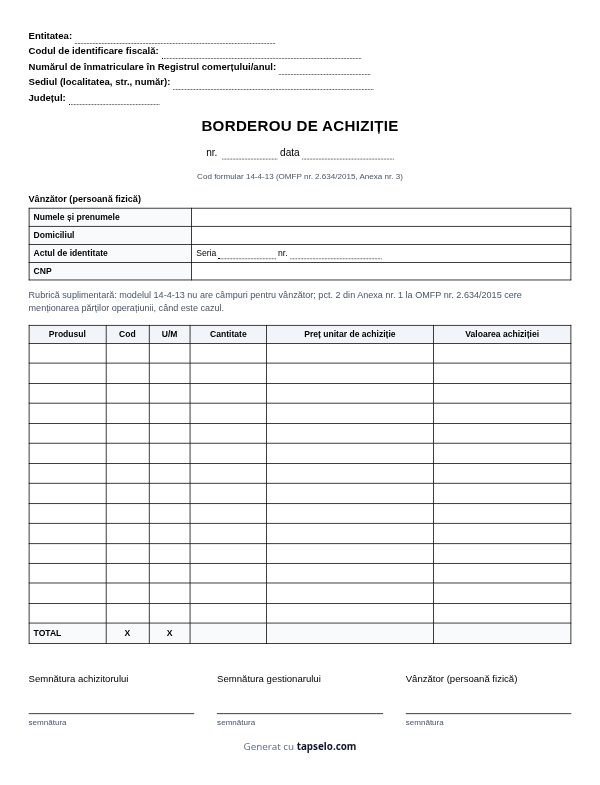
Modelul din Anexa nr. 3 la OMFP nr. 2.634/2015 are următoarele rubrici, pe care generatorul le reproduce:
- Entitatea, codul de identificare fiscală, numărul de înmatriculare în Registrul comerțului/anul, sediul și județul;
- Numărul și data borderoului;
- tabelul cu Produsul, Cod, U/M, Cantitate, Preț unitar de achiziție și Valoarea achiziției, plus rândul TOTAL;
- Semnătura achizitorului și semnătura gestionarului.
Modelul nu are rubrici pentru vânzător. Pentru că Anexa nr. 1 cere ca orice document justificativ să menționeze „părțile care participă la efectuarea operațiunii economico-financiare (când este cazul)”, generatorul adaugă separat, marcat ca rubrică suplimentară, blocul Vânzător (persoană fizică): numele obligatoriu, iar domiciliul, actul de identitate și CNP-ul opțional. Completează doar datele pe care ți le cere contabilul.
Impozitul: când îl reții și când nu
Câmpul „Impozit pe venit reținut la sursă” este opțional, pentru că regimul depinde de ce cumperi. Ce spune legea:
- Bunuri din patrimoniul personal: veniturile din transferul dreptului de proprietate asupra bunurilor mobile din patrimoniul personal sunt neimpozabile (Codul fiscal, art. 62 lit. m)).
- Metale feroase și neferoase predate ca deșeuri, din patrimoniul personal: impozit de 10% pe venitul brut, reținut la sursă de plătitor, impozit final, plătit până pe 25 a lunii următoare (art. 114 alin. (2) lit. m²) și art. 115).
- Produse agricole: impozitul pe venitul din activități agricole se stabilește pe norme de venit și îl calculează contribuabilul (art. 103–107), nu cumpărătorul.
- Bunuri prelucrate sau cumpărate pentru revânzare de către vânzător: normele le tratează ca venituri din activități independente, iar cumpărătorul „va solicita documente care atestă proveniența bunurilor respective” (Normele Codului fiscal, titlul IV pct. 6 alin. (5)).
Dacă introduci un procent, documentul arată valoarea achiziției, impozitul reținut (rotunjit la bani) și suma de plată vânzătorului. Generatorul nu decide regimul fiscal în locul tău — verifică încadrarea cu contabilul.
După borderou: NIR-ul
Borderoul singur nu ajunge în contabilitate: Anexa nr. 1 la OMFP nr. 2.634/2015 spune că documentele pe bază de borderou de achiziție „pot fi înregistrate în contabilitate numai în cazul în care se face dovada intrării în gestiune a bunurilor respective”, iar normele NIR-ului (cod 14-3-1A) îl prevăd și pentru „bunurile materiale procurate de la persoane fizice”. Generează nota de recepție cu generatorul de NIR, iar dacă plătești în numerar din casierie, poți folosi dispoziția de plată.
Surse
Citate din textele consolidate de pe legislatie.just.ro (diacriticele sunt normalizate la ș/ț).
- OMFP nr. 2.634/2015, Anexa nr. 2 — cod 14-4-13: „Borderoul de achiziție servește ca: document de înregistrare în gestiune a bunurilor cumpărate de la persoane fizice; document justificativ de înregistrare în contabilitate a valorii bunurilor cumpărate; document pentru justificarea sumelor primite ca avans spre decontare pentru achiziții sau pentru decontarea sumelor plătite pentru achiziții de la persoane fizice. Borderoul de achiziție se întocmește de către persoana care efectuează aprovizionarea cu bunuri de la persoane fizice, în momentul achiziției.”
- OMFP nr. 2.634/2015, Anexa nr. 3 — modelul 14-4-13: Entitatea, Codul de identificare fiscală, Numărul de înmatriculare în Registrul comerțului/anul, Sediul, Județul; „BORDEROU DE ACHIZIȚIE nr. … data …”; Produsul, Cod, U/M, Cantitate, Preț unitar de achiziție, Valoarea achiziției, TOTAL; Semnătura achizitorului, Semnătura gestionarului.
- OMFP nr. 2.634/2015, Anexa nr. 1 — pct. 2: documentele justificative cuprind, între altele, „menționarea părților care participă la efectuarea operațiunii economico-financiare (când este cazul)”; pct. 6: „Documentele justificative provenite din tranzacții/operațiuni de cumpărare a unor bunuri de la persoane fizice, pe bază de borderou de achiziție/carnet de comercializare, pot fi înregistrate în contabilitate numai în cazul în care se face dovada intrării în gestiune a bunurilor respective.”
- Legea nr. 145/2014 — art. 10 alin. (3): carnetul se folosește „pentru orice fel de vânzare de produse agricole, în orice cantitate și structură sortimentală, indiferent de calitatea cumpărătorului”, cu excepția comerțului cu amănuntul în piețe agroalimentare, târguri și piețe ambulante; art. 20 interzice borderoul 14-4-13/b pentru achizițiile de la producători agricoli persoane fizice.
- Codul fiscal (Legea nr. 227/2015) — art. 62 lit. m): neimpozabile sunt „veniturile primite ca urmare a transferului dreptului de proprietate asupra bunurilor imobile și mobile din patrimoniul personal”; art. 114 alin. (2) lit. m²): „veniturile de orice fel, în bani sau în natură, primite ca urmare a predării metalelor feroase și neferoase și aliajelor acestora, din patrimoniul personal, încadrate ca deșeuri potrivit legii”; art. 115 alin. (1): „Impozitul pe venit se calculează prin reținere la sursă la momentul acordării veniturilor de către plătitorii de venituri, prin aplicarea asupra venitului brut a unei cote de: a) 10%”; art. 107: impozitul pe venitul din activități agricole se calculează de contribuabil, pe baza normei anuale de venit.
- HG nr. 1/2016 — Normele metodologice ale Codului fiscal, titlul IV pct. 6 alin. (5): pentru bunurile prelucrate sau procurate în scopul revânzării, „consignatarul/cumpărătorul va solicita documente care atestă proveniența bunurilor respective, precum și cele care atestă desfășurarea unei activități independente. Nu se încadrează în aceste prevederi bunurile din patrimoniul personal.”
Informațiile au caracter general și nu înlocuiesc sfatul contabilului.
Confidențialitate
Datele vânzătorului, produsele și sumele rămân pe dispozitivul tău. Opțional, salvăm local în browser doar datele entității (denumire, CIF, Registrul comerțului, sediu, județ). Analytics-ul Tapselo înregistrează doar acțiunea (print, generate_pdf sau download_blank), fără câmpuri din formular.