Ce este și când îl folosești
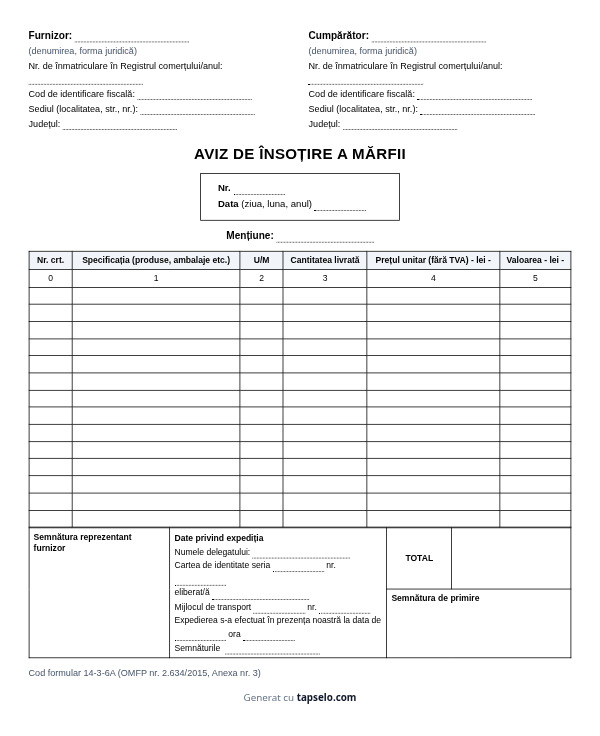
Avizul de însoțire a mărfii (cod 14-3-6A, OMFP nr. 2.634/2015) este documentul care însoțește marfa când nu ai o factură emisă în momentul livrării. Potrivit normelor specifice, el servește ca:
- document de însoțire a mărfii pe timpul transportului, după caz;
- document ce stă la baza întocmirii facturii, după caz;
- dispoziție de transfer al valorilor materiale de la o gestiune la alta, dispersate teritorial, ale aceleiași entități;
- document de primire în gestiune, după caz;
- document de descărcare din gestiune a bunurilor cedate cu titlu gratuit.
(sursă: legislatie.just.ro — Norme specifice, Anexa nr. 2, cod 14-3-6A). Dacă preferi să-l completezi de mână, descarcă avizul necompletat (PDF, A4 sau A5) din generatorul de mai sus.
În magazin, îl folosești de obicei când muți marfă între două puncte de lucru ale aceleiași firme, când trimiți mostre sau materiale promoționale, ori când livrezi unui client și factura se emite mai târziu.
Aviz sau factură?
Normele specifice spun că avizul „se întocmește de către entitățile care nu au posibilitatea întocmirii facturii în momentul livrării produselor, mărfurilor sau altor valori materiale, precum și în alte situații stabilite prin procedurile proprii ale entității”.
Dacă livrarea trebuie facturată, Codul fiscal cere ca factura să fie emisă „cel târziu până în cea de-a 15-a zi a lunii următoare celei în care ia naștere faptul generator al taxei” (art. 319 alin. (16)). Dacă strângi mai multe livrări către același client într-o factură centralizatoare, toate documentele emise la data livrării trebuie anexate obligatoriu la ea, iar operațiunile trebuie să fie dintr-o perioadă care nu depășește o lună calendaristică (art. 319 alin. (17)) (sursă: legislatie.just.ro — Legea nr. 227/2015 privind Codul fiscal).
Ce mențiune scrii pe aviz
- „Fără factură”: la transferul de bunuri între gestiunile aceleiași entități, dispersate teritorial, și la transportul bunurilor cedate cu titlu gratuit (mostre, bunuri pentru stimularea vânzării sau testări la locul de desfacere, premii, materiale promoționale etc.), după caz;
- „Pentru prelucrare la terți”: pentru valori materiale trimise spre prelucrare la terți;
- în alte situații: cauza pentru care s-a întocmit avizul și nu factura.
Generatorul completează mențiunea după situația aleasă; o poți modifica. Pentru o livrare cu factură ulterioară, textul propus („Factura se emite ulterior”) este formularea noastră pentru cauză, nu un text din normă.
Cum se completează modelul 14-3-6A
Modelul din Anexa nr. 3 la OMFP nr. 2.634/2015 are:
- pentru furnizor și cumpărător: denumirea și forma juridică, nr. de înmatriculare în Registrul comerțului/anul, codul de identificare fiscală, sediul (localitatea, str., nr.) și județul;
- numărul și data (ziua, luna, anul) avizului;
- tabelul cu nr. crt., specificația (produse, ambalaje etc.), U/M, cantitatea livrată, prețul unitar (fără TVA) și valoarea, plus TOTAL;
- datele privind expediția: numele delegatului, cartea de identitate (seria, nr., eliberată de), mijlocul de transport și numărul lui, data și ora expedierii și semnăturile;
- semnătura reprezentantului furnizorului și semnătura de primire.
Normele generale cer ca orice document emis de o entitate să menționeze și forma juridică, codul de identificare fiscală și capitalul social, după caz (pct. 3); de aceea generatorul are un câmp opțional pentru capitalul social al furnizorului (sursă: Norme generale, Anexa nr. 1). Modelele pot fi adaptate și editate cu programe informatice, dacă păstrează conținutul de informații cerut (pct. 22).
Verifică întotdeauna cu contabilul tău dacă documentul este potrivit pentru situația concretă.
În câte exemplare
Ordinul nu stabilește un număr fix: „Circuitul documentelor financiar-contabile și numărul de exemplare al acestora se stabilesc prin proceduri proprii privind organizarea și conducerea contabilității, aprobate de administratorul entității” (art. 4 alin. (3) din OMFP nr. 2.634/2015). Printează atâtea exemplare câte prevede procedura firmei tale.
Legătura cu NIR-ul
Când marfa ajunge, cumpărătorul o poate recepționa direct pe baza avizului: în cazurile în care NIR-ul nu este obligatoriu, recepția și încărcarea în gestiune se fac „pe baza documentului de livrare care însoțește transportul (factura, avizul de însoțire a mărfii etc.)”. NIR-ul este obligatoriu, între altele, la diferențe la recepție și pentru mărfurile intrate în gestiunile la care evidența se ține la preț de vânzare (sursă: aceleași norme specifice, cod 14-3-1A). Mișcarea apare apoi în fișa de magazie.
Surse
- Ordinul MFP nr. 2.634/2015 privind documentele financiar-contabile, art. 3: „Elementele obligatorii pe care trebuie să le conțină documentele financiar-contabile sunt cele prevăzute la pct. 2 și 10 din anexa nr. 1”; art. 4 alin. (3): numărul de exemplare se stabilește prin proceduri proprii.
- Anexa nr. 1 — Norme generale de întocmire și utilizare a documentelor financiar-contabile, pct. 2 (elementele principale: denumirea documentului, denumirea și sediul celui care îl întocmește, numărul și data, părțile, conținutul operațiunii, datele cantitative și valorice, numele și semnăturile persoanelor care răspund), pct. 3 și pct. 22.
- Anexa nr. 2 — Norme specifice de utilizare a documentelor financiar-contabile, „Aviz de însoțire a mărfii (Cod 14-3-6A)”: rolurile documentului, când se întocmește, datele valorice și mențiunile „Fără factură” / „Pentru prelucrare la terți”; „Notă de recepție și constatare de diferențe (Cod 14-3-1A)”.
- Anexa nr. 3 — modelele documentelor financiar-contabile, modelul 14-3-6A (câmpurile de pe formular).
- Legea nr. 227/2015 privind Codul fiscal, art. 319 alin. (16) (termenul de emitere a facturii) și alin. (17) (factura centralizatoare).
Texte verificate pe legislatie.just.ro la 19.10.2026.
Confidențialitate
Datele firmelor, produsele și datele delegatului rămân pe dispozitivul tău. Opțional, salvăm local în browser doar datele furnizorului, ca să nu le reintroduci la fiecare aviz. Analytics-ul Tapselo înregistrează doar că ai folosit unealta (print, generate_pdf sau download_blank), fără câmpuri din formular.